

Samsung și Apple controlează împreună 66% din piața europeană de smartphone-uri, în timp ce Xiaomi, OPPO și HONOR pierd teren. Asta arată noul raport Counterpoint Research, publicat pe 19 noiembrie 2026, care aduce și o veste mai puțin plăcută pentru industrie: livrările de telefoane în Europa au scăzut cu 18% în trimestrul al treilea, atingând cel mai redus volum trimestrial din ultimii peste 13 ani.
Interesant este că Samsung și Apple și-au mărit considerabil cotele de piață, deși ambele au livrat mai puține telefoane decât în aceeași perioadă din 2025. Practic, nu au crescut în volum, ci au rezistat mai bine decât concurenții.
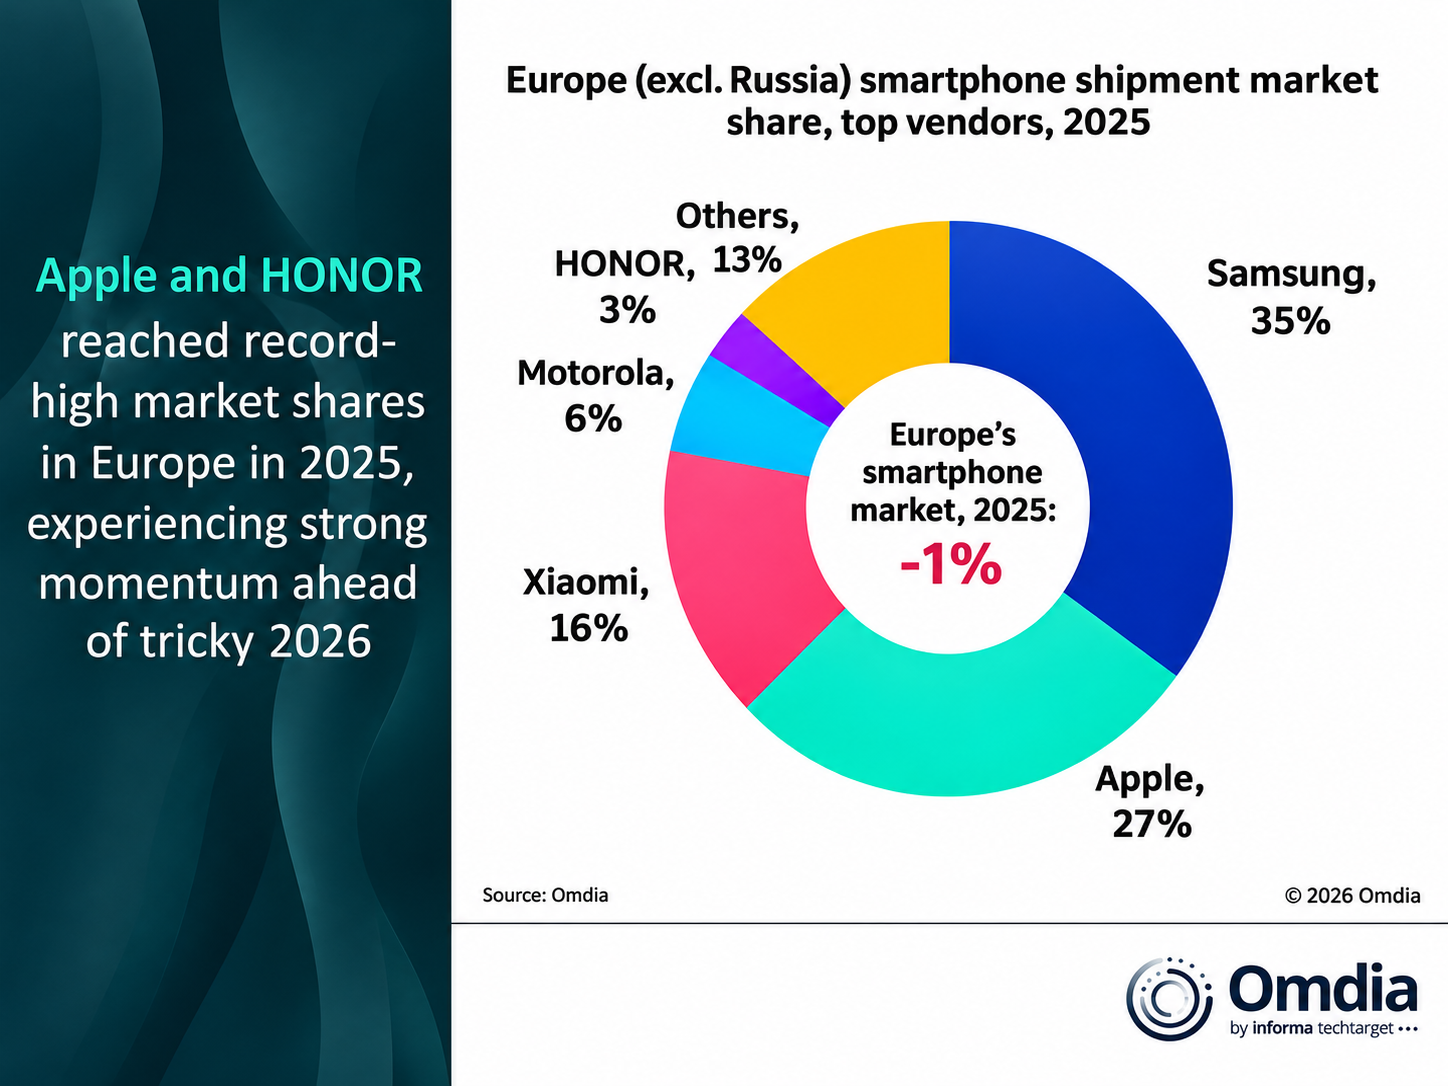
TOP 5 producători de smartphone-uri în Europa, T3 2026
Loc | Producător | T3 2025 | T3 2026 | Evoluție cotă |
|---|---|---|---|---|
1 | Samsung | 30% | 35% | +5 pp |
2 | Apple | 27% | 31% | +4 pp |
3 | Xiaomi | 19% | 15% | −4 pp |
4 | OPPO | 6% | 4% | −2 pp |
5 | HONOR | 5% | 3% | −2 pp |
— | Alți producători | 13% | 11% | −2 pp |
Sursa: Counterpoint Research, Smartphone Market Monitor, T3 2026. OPPO include OnePlus și realme. Totalurile pot diferi ușor de 100% din cauza rotunjirilor.
Câteva detalii ies imediat în evidență:
- Samsung câștigă 5 puncte procentuale, ajungând la 35% din piața europeană, cel mai bun rezultat dintre producătorii din clasament.
- Apple ajunge la 31%, reducând diferența față de Samsung la numai 4 puncte procentuale.
- Xiaomi coboară de la 19% la 15%, rămânând totuși pe locul al treilea, la mare distanță de primii doi.
- OPPO și HONOR ajung la 4%, respectiv 3%, o contracție importantă pentru două companii care încearcă să câștige mai multă vizibilitate în Europa.
Samsung și Apple dețineau împreună 57% din piață în T3 2025. Acum au 66%, adică un avans de 9 puncte procentuale într-un singur an. Concentrarea pieței în jurul celor două branduri devine tot mai evidentă.
De ce pierde Xiaomi atât de mult teren?
Problema nu este neapărat lipsa unor telefoane competitive. Creșterea prețurilor la RAM și NAND afectează în special producătorii care depind de modelele ieftine și mid-range.
Xiaomi este un exemplu bun. Compania trebuie să aleagă între scumpirea dispozitivelor, reducerea marjelor de profit sau micșorarea portofoliului. Am văzut deja pe Mobilissimo cât de mult au crescut costurile memoriei pentru Xiaomi.
Conform analizei Counterpoint, producătorii chinezi încep să renunțe la strategia de expansiune agresivă în cât mai multe piețe europene. Unii preferă segmente de nișă, precum fotografia și gamingul, iar alții își concentrează resursele în țările unde pot obține marje mai bune.
Pentru Xiaomi, scăderea cotei de la 19% la 15% este una serioasă, mai ales că vorbim despre o piață care, în ansamblu, s-a contractat deja cu 18%. Așadar, pierderea efectivă de livrări este mult mai mare decât sugerează simpla diferență de 4 puncte procentuale.
Samsung are un pliabil de succes, Apple a avut un trimestru complicat
Samsung a beneficiat de interesul pentru Galaxy Z Fold8, modelul în format mai lat, de tip pașaport. Counterpoint îl descrie drept cel mai rapid vândut pliabil Samsung din istoria Europei de Vest. Succesul neașteptat al lui Galaxy Z Fold8 a pus chiar presiune asupra producției.
Totuși, telefoanele premium nu generează volume comparabile cu seria Galaxy A. Cererea mai slabă pentru modelele accesibile a tras în jos livrările totale Samsung, chiar dacă firma a câștigat cotă de piață.
Apple a avut o altă problemă: primul său pliabil, iPhone Duo, a ajuns în magazine abia în octombrie, iar lansarea iPhone-ului de bază din noua generație a fost amânată pentru primul trimestru din 2027. Prin urmare, Apple a înregistrat în Europa prima scădere anuală a livrărilor după T1 2024.
Ce înseamnă acest clasament pentru România?
Datele Counterpoint acoperă întreaga Europă, nu separat România. Prin urmare, clasamentul nu trebuie interpretat drept un TOP 5 al vânzărilor de telefoane din țara noastră.
Există însă implicații pentru cumpărătorii români. Dacă producătorii reduc promoțiile și încearcă să protejeze marjele de profit, presiunea asupra prețurilor va continua. În special telefoanele de buget riscă să devină mai scumpe sau să ofere configurații mai modeste decât predecesorii lor.
Counterpoint estimează că prețurile componentelor nu se vor stabiliza înainte de mijlocul anului 2027. Nici sezonul cumpărăturilor de Crăciun nu promite o revenire spectaculoasă, deși trimestrul al patrulea este tradițional cel mai puternic pentru livrările de smartphone-uri.
Un lucru este deja vizibil în clasament: cumpărătorii nu au abandonat telefoanele premium în aceeași măsură în care au redus achizițiile din segmentele accesibile. Samsung și Apple ies astfel cu o felie mai mare dintr-o piață care, per total, continuă să se micșoreze.


